Il y a quelques jours Les Experts Compétences passaient au crible 10 grands acteurs de la formation professionnelle continue à partir de l’étude Xerfi 2026 et de leurs dernières données économiques disonibles.
NOS ARTICLES SUR LE MEME SUJET
- OF : Rester seul ou se regrouper ?
- OF : Un plan social à bas bruit a-t-il commencé ?
- Les appels d’offres des marchés de la formation
- Se regrouper pour survivre : Une stratégie vitale pour OF
- Pourquoi créer des partenariats en formation professionnelle
Un constat s’imposait : derrière les débats sur le CPF, l’apprentissage ou les financements publics, le marché est en train de se recomposer. Cegos a acquis Next Group, M2i et Abilways sont désormais réunis dans SKOLAE Formation, Studi appartient à Galileo, l’ESRA vient d’acquérir DIXIT… Pendant ce temps, des milliers d’organismes indépendants continuent à supporter seuls leurs coûts, leur développement commercial, leur ingénierie et leurs obligations. Alors posons la question : rester indépendant doit-il encore signifier rester seul ?
OF : Rester seul ou se regrouper ?
La semaine dernière, les chiffres racontaient déjà quelque chose
Lorsque nous avons publié notre Top 10 des principaux organismes de formation 2026, notre objectif n’était finalement plus vraiment de fabriquer un classement.
Les chiffres étaient trop différents.
AFTRAL affichait 364,2 millions d’euros d’activité en 2024. Cegos, 137 millions de chiffre d’affaires en 2025 avec une marge d’EBITDA remarquable de 22,8 %. Orsys atteignait près de 96 millions d’euros. M2i réalisait encore 56,1 millions en 2024.
À l’autre extrémité, Nextformation affichait 7,68 millions d’euros de chiffre d’affaires et un EBITDA négatif de 970 000 euros, alors qu’il dépassait encore 2,4 millions d’euros positifs en 2021.
Notre conclusion était alors simple :
le secteur de la formation professionnelle ne se contente plus de ralentir. Il se recompose.
L’étude Xerfi 2026, Le marché de la formation professionnelle à l’horizon 2030, consacre d’ailleurs une partie de son analyse aux « défaillances, rachats, repositionnements » et aux effets de la baisse des financements publics sur le jeu concurrentiel.
Quelques jours plus tard, nous avons publié les chiffres du Synofdes sur ce que David Cluzeau appelle un « plan social à bas bruit » dans la formation.
Ces deux sujets sont en réalité étroitement liés.
Car lorsque les marchés se contractent, la question n’est pas seulement de savoir quels organismes vont perdre du chiffre d’affaires.
La question devient :
quelle taille, quelle organisation et quel modèle économique permettront encore de résister ?
Cegos et Next : la consolidation était déjà annoncée
Prenons Next Group.
Cegos l’a acquis en 2022. À l’époque, le groupe annonçait clairement ses ambitions : accélérer son développement et procéder à des acquisitions structurantes.
Next Group apportait notamment à Cegos une expertise dans la reconversion professionnelle et l’enseignement supérieur en alternance.
Cegos ne cachait donc pas la logique : il s’agissait de croissance et de consolidation.
C’est d’ailleurs assez intéressant lorsqu’on regarde, quelques années plus tard, la trajectoire de Nextformation que nous avons analysée dans notre précédent article.
Une marque peut continuer d’exister.
Mais économiquement, elle appartient désormais à un ensemble beaucoup plus vaste.
Et cet ensemble peut mutualiser ce que le petit organisme doit financer seul : commercial, marketing, digital, ingénierie, fonctions support, investissements technologiques, certification, communication…
M2i-Abilways : la taille pertinente devient celle du groupe
Le cas M2i est encore plus spectaculaire.
Nous avons longtemps connu M2i comme un acteur majeur et autonome de la formation informatique.
Ce n’est plus ainsi qu’il faut le regarder.
M2i et Abilways constituent aujourd’hui SKOLAE Formation, qui annonce plus de 3 000 programmes répartis entre huit marques spécialistes.
La taille pertinente n’est donc plus nécessairement celle de l’organisme de formation.
Elle devient celle du groupe de compétences et d’éducation.
Et cela change beaucoup de choses.
Un groupe peut répartir ses investissements sur plusieurs marques, plusieurs marchés et plusieurs populations.
Un petit OF ne le peut pas.
Studi : un autre changement d’échelle
Studi offre encore un autre exemple.
À l’origine, on trouve Comptalia, créée en 1999. Puis viennent d’autres écoles et la marque Studi.
En 2018, Studi rejoint Galileo Global Education.
Là encore, nous changeons complètement d’échelle.
Le petit organisme spécialisé devient progressivement une composante d’un ensemble international d’enseignement supérieur.
Ce modèle permet de partager technologies, certifications, marques, contenus, acquisition commerciale et infrastructures numériques.
Évidemment, tous les organismes n’ont ni l’ambition ni la vocation de devenir Studi.
Mais lorsqu’ils se retrouvent en concurrence sur certains marchés, ils ne combattent plus avec les mêmes armes.
Et maintenant l’ESRA rachète DIXIT
L’exemple de l’ESRA est particulièrement intéressant parce qu’il montre que la concentration ne concerne pas uniquement les très grands groupes généralistes.
En juin 2025, l’ESRA a annoncé l’acquisition de DIXIT, acteur historique de la formation professionnelle et de l’édition dans le cinéma.
Le président de l’ESRA, David Azoulay, expliquait très clairement la logique : cette acquisition devait permettre au groupe de s’installer plus fortement sur le segment de la formation professionnelle continue.
Autrement dit, un acteur historiquement identifié comme école peut lui aussi devenir consolidateur.
C’est une autre transformation du marché : les frontières entre enseignement supérieur, apprentissage et formation professionnelle continue deviennent de plus en plus poreuses.
Faut-il donc devenir gros pour survivre ?
Ce serait une conclusion beaucoup trop rapide.
Heureusement.
Car à côté de ces groupes existent toujours des milliers d’organismes beaucoup plus petits.
Prenons deux exemples que je connais bien.
Prépavenir Formation, créé en 2006, poursuit son activité autour des titres professionnels, de l’informatique, du web, de la gestion, de l’assistanat ou encore de la formation de formateurs. Il travaille avec les entreprises, France Travail, Transitions Pro et les OPCO.
Il existe donc toujours une place pour des organismes indépendants capables de construire leur activité autour de marchés identifiés.
Prenons maintenant un organisme encore beaucoup plus petit : Graine de Photographe, installé sur l’île Saint-Louis à Paris.
Son modèle est intéressant.
À partir d’une expertise extrêmement précise — la photographie — l’entreprise a diversifié ses activités : cours grand public, formations professionnelles, formations longues, studio, galerie, événements, team building…
Elle est toujours certifiée Qualiopi et propose des formations susceptibles d’être financées notamment par les OPCO, l’Afdas, France Travail ou les entreprises.
Sur le papier, voilà exactement ce que nous recommandons régulièrement : partir d’une expertise forte et multiplier les usages économiques de cette expertise.
Et pourtant…
Être encore là ne signifie pas nécessairement aller bien
C’est là qu’il faut être prudent avec toutes les études de marché.
Un site internet existe.
L’organisme possède Qualiopi.
Des formations sont proposées.
On pourrait donc conclure :
« Voilà un petit organisme qui résiste parfaitement aux grands groupes. »
Ce serait une erreur.
Pour avoir personnellement accompagné Graine de Photographe dans sa démarche Qualiopi, je sais combien l’équilibre économique d’une petite structure peut être difficile.
Et c’est probablement l’un des problèmes lorsque nous observons le marché uniquement à travers les chiffres publics.
Une entreprise peut être vivante juridiquement tout en étant économiquement fragile.
Elle peut maintenir son activité au prix d’efforts considérables de son dirigeant.
Elle peut avoir un excellent produit, une véritable expertise et une bonne réputation sans parvenir à atteindre la taille critique qui lui permettrait d’absorber facilement toutes ses charges.
C’est précisément pourquoi la question de la taille mérite d’être posée.
Mais peut-être pas de la façon habituelle.
Le problème n’est peut-être pas d’être petit. Le problème est d’être seul
Voilà ce que nous croyons.
Un organisme spécialisé peut parfaitement avoir intérêt à rester petit.
Il peut même transformer cette petite taille en avantage : proximité avec les clients, expertise extrêmement pointue, réactivité, faibles coûts de structure, capacité d’adaptation.
Nous l’avons déjà écrit : dans le marché qui se dessine, le spécialiste peut être plus solide que le généraliste moyen.
En revanche, pourquoi devrait-il tout faire lui-même ?
Pourquoi chaque OF devrait-il acheter ses propres outils numériques ?
Pourquoi devrait-il développer seul son expertise en intelligence artificielle ?
Pourquoi chacun devrait-il financer séparément sa communication, certains outils administratifs, son ingénierie ou certaines ressources commerciales ?
Pourquoi plusieurs spécialistes complémentaires ne pourraient-ils pas proposer ensemble une offre qu’aucun d’eux ne pourrait commercialiser seul ?
C’est là que nous retrouvons une vieille histoire de la formation professionnelle.
Les OF savent déjà se regrouper
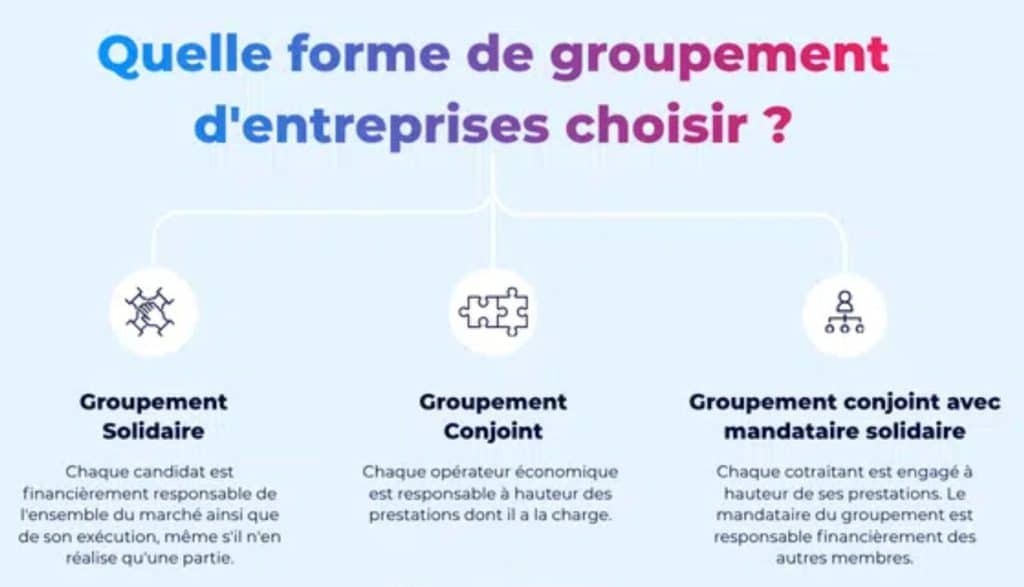
J’ai personnellement participé à la constitution de nombreux consortiums, GME et autres groupements d’organismes de formation, y compris pour des opérations associant de très grands acteurs comme l’Afpa.
Nous savions parfaitement travailler ensemble.
Pourquoi ?
Parce que les appels d’offres nous y obligeaient.
- Un organisme disposait des plateaux techniques.
- Un autre de l’expertise pédagogique.
- Un autre encore possédait l’implantation territoriale nécessaire.
- Personne ne pouvait répondre seul.
Alors tout le monde se mettait autour de la table.
Et cela fonctionnait.
Mais il y avait une particularité :
le groupement était généralement constitué pour gagner un marché.
Une fois le marché terminé, chacun retournait chez soi.
Nous avons un curieux problème avec le partage
Il faut connaître le monde de la formation pour comprendre le paradoxe.
Nous exerçons un métier dont la fonction même consiste à transmettre des connaissances.
À partager le savoir.
Et pourtant, lorsqu’il s’agit de partager notre propre savoir-faire, nous pouvons devenir extraordinairement protecteurs.
C’est particulièrement vrai chez certains organismes mono-spécialistes.
- Leur savoir-faire est leur capital.
- Leurs formateurs sont leur capital.
- Leurs méthodes sont leur capital.
- Leurs clients sont évidemment leur capital.
Pourquoi les partager avec quelqu’un qui pourrait devenir demain un concurrent ?
La réaction est parfaitement compréhensible.
Elle devient cependant problématique lorsque la volonté de tout protéger oblige chacun à financer séparément exactement les mêmes fonctions.
Mutualiser n’est pas fusionner
C’est probablement ici que nous devons changer notre vocabulaire.
Lorsque l’on parle de regroupement à un dirigeant, il entend parfois :
« On veut me faire vendre mon entreprise. »
Ce n’est absolument pas la seule solution.
Entre l’indépendance totale et l’acquisition par Cegos, Galileo ou SKOLAE existe une quantité considérable de possibilités.
Des OF peuvent mutualiser des achats.
- Partager certains outils.
- Employer ensemble certaines compétences rares.
- Construire une ingénierie commune.
- Créer une force commerciale partagée sur certains marchés.
- Répondre ensemble à des appels d’offres.
- Développer une plateforme technologique commune.
- Partager certaines ressources liées à l’IA.
- Créer une structure coopérative.
- Et conserver parallèlement leurs marques, leurs équipes, leurs clients et surtout leur expertise différenciante.
Le principe pourrait être résumé ainsi :
ne mutualisons pas ce qui fait notre différence ; mutualisons ce qui nous coûte cher à tous pour faire à peu près la même chose.
Même le secteur public expérimente cette logique
Le mouvement n’est d’ailleurs pas réservé aux entreprises privées.
Un décret du 17 décembre 2025 permet, dans l’enseignement agricole public, la création de centres de formation professionnelle continue et d’apprentissage (CFPCA) par fusion de CFA et de centres de formation professionnelle continue.
Le contexte est évidemment particulier et il ne s’agit pas d’un modèle directement transposable aux OF privés.
Mais le principe mérite d’être observé : rapprocher des structures et leurs moyens lorsque maintenir des organisations parallèles n’est plus nécessairement pertinent.
Et si la véritable troisième voie était là ?
Notre précédent article sur le « plan social à bas bruit » se terminait sur cette idée :
pendant des années, les organismes de formation se sont regroupés parce qu’un appel d’offres les y obligeait.
Demain, certains devront peut-être se regrouper simplement pour continuer à exister.
Après avoir regardé Cegos, Next, M2i, SKOLAE, Studi, Galileo, ESRA, DIXIT, Prépavenir ou Graine de Photographe, nous irions aujourd’hui un peu plus loin.
Trois chemins semblent se dessiner.
- Le premier consiste à atteindre soi-même une taille importante, par croissance interne ou acquisition.
- Le deuxième consiste à rejoindre un groupe capable d’apporter capital, outils, certifications, technologie, puissance commerciale et diversification.
- Mais il en existe un troisième.
Rester indépendant sans rester isolé.
C’est probablement le plus difficile.
Parce qu’il demande aux dirigeants d’OF de faire quelque chose que le marché ne leur a jamais vraiment appris à faire durablement : faire confiance à d’autres organismes sans attendre qu’un appel d’offres les y oblige.
Et pourtant, ce pourrait être l’une des réponses à la période qui s’ouvre.
Le petit OF n’est peut-être pas condamné
Nous ne croyons donc pas à la disparition automatique des petits organismes.
Certains possèdent des avantages que les grands groupes auront toujours beaucoup de mal à reproduire : expertise, proximité, réputation professionnelle, connaissance d’un métier, relation personnelle avec les entreprises et capacité à modifier rapidement une offre.
Mais le petit organisme qui veut continuer à tout produire, tout administrer, tout commercialiser, tout financer et tout développer seul pourrait rencontrer de plus en plus de difficultés.
- Xerfi observe les rachats, les défaillances et les repositionnements.
- Le Synofdes observe les suppressions d’emplois.
- Les comptes de certains grands organismes montrent que des acteurs restent extrêmement rentables tandis que d’autres voient leurs marges disparaître.
Ce ne sont probablement pas trois phénomènes indépendants.
Ils racontent la même transformation du marché.
Pendant longtemps, être indépendant signifiait être seul maître chez soi.
Demain, la véritable indépendance consistera peut-être à savoir exactement ce que l’on refuse de partager… et tout ce que l’on accepte enfin de construire avec les autres.
Si cet article vous a plu, vous pouvez suivre les travaux des experts compétences en rejoignant le blog de la formation et vous inscrire à la Newsletter. Les experts compétences accompagnent tous les projets à forte composante numérique autour du Marketing, du Management et de la Formation. Ceci pour des organismes de formation comme pour les entreprises. Pour les contacter, laissez leur un message
Le blog de la formation propose des rubriques comme :
MOTS CLÉS
Organismes de formation, regroupement organismes de formation, concentration formation professionnelle, mutualisation OF, GME formation, Cegos, Nextformation, M2i Formation, SKOLAE Formation, Studi, Galileo Global Education, ESRA, DIXIT, Prépavenir, Graine de Photographe, Xerfi formation professionnelle, modèle économique OF, organisme de formation indépendant.
SOURCES
- Le Blog de la Formation – formations-conseils.com, « Top 10 des principaux Organismes de Formation 2026 », 22 septembre 2026.
- Xerfi, Le marché de la formation professionnelle à l’horizon 2030, étude mise à jour le 29 janvier 2026.
- Cegos, communications relatives à l’acquisition de Next Group et à la stratégie de croissance du groupe, 2022.
- SKOLAE, présentation du groupe et de SKOLAE Formation, issu du rapprochement d’Abilways et M2i.
- Studi, historique du groupe et intégration à Galileo Global Education.
- ESRA, « DIXIT rejoint l’ESRA ! », 4 juin 2025.
- Prépavenir Formation, présentation et offre de formation.
- Graine de Photographe, offre de formation professionnelle et certification Qualiopi.
- Légifrance, décret n° 2025-1236 du 17 décembre 2025 portant création des centres de formation professionnelle continue et d’apprentissage.
Mini FAQ : OF : Rester seul ou se regrouper ?
La formation professionnelle est-elle réellement en train de se concentrer ?
Plusieurs opérations importantes le montrent : acquisition de Next Group par Cegos, intégration de M2i avec Abilways au sein de SKOLAE Formation, appartenance de Studi à Galileo Global Education ou encore acquisition de DIXIT par l’ESRA. Xerfi identifie également les rachats et repositionnements parmi les grandes tendances concurrentielles du marché. Cela ne signifie toutefois pas que le secteur est devenu concentré : il demeure composé d’un très grand nombre d’acteurs.
Un petit organisme doit-il forcément rejoindre un groupe ?
Non. La petite taille peut rester un avantage lorsqu’elle repose sur une forte expertise, une clientèle identifiée et une structure de coûts adaptée. Le problème apparaît surtout lorsque le petit OF doit financer seul toutes les fonctions devenues nécessaires à son activité.
Que peut-on mutualiser sans fusionner ?
Achats, outils numériques, certaines fonctions administratives, ressources commerciales, ingénierie, veille, technologies, moyens de production ou réponses à certains marchés peuvent être partagés. Le principe consiste à préserver ce qui différencie chaque organisme et à mutualiser ce qui ne le différencie pas.
Le GME peut-il constituer une solution ?
Oui pour répondre à certains marchés, et les organismes de formation l’utilisent depuis longtemps. Mais le défi actuel va plus loin : il consiste à imaginer des coopérations qui ne disparaissent pas avec la fin d’un appel d’offres.
Faut-il donc grossir ou coopérer ?
Il n’existe probablement pas de réponse unique. Les trajectoires observées montrent au contraire plusieurs modèles : croissance interne, acquisition, intégration dans un groupe, spécialisation ou coopération entre indépendants. La bonne question pour un dirigeant est plutôt : quelles fonctions doivent absolument rester chez moi, et lesquelles n’ai-je plus intérêt à supporter seul ?


